BILAN M&A 2025 DU SECTEUR DES TMT : TENDANCES, CROISSANCE ET PERSPECTIVES 2026
Le bilan M&A 2025 du secteur des technologies, des médias et des télécommunications (TMT) révèle un contexte contrasté, marqué par une incertitude grandissante liée aux tensions commerciales, à l’instabilité politique et à des signaux fiscaux contradictoires. Cette situation a rendu la prise de décision des entreprises plus prudente et plus complexe.
En France, cet écosystème pèse lourd : le chiffre d’affaires des opérateurs télécoms dépasse 47 Md€ en 2024, tandis que le numérique, c’est-à-dire l’ensemble des entreprises de services du numérique (ESN), des éditeurs de logiciels et plateformes, ainsi que des sociétés d’ingénierie et de conseil en technologies représente 71.2Md€ sur la même période (CF NEWS/NUMEUM). Sur le marché numérique français, les estimations convergent vers une croissance en recul par rapport aux années précédentes, avec +3% en 2025, et un retour progressif attendu pour 2026 autour de +4% (XERFI/INSEE).
Chiffre d’affaires de la programmation, du conseil et des autres activités informatiques
En % des variations annuelles
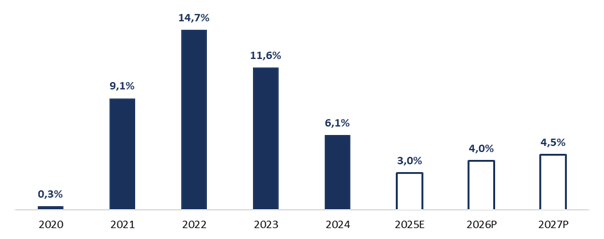
Sources : XERFI / INSEE
Dans ce contexte, la dynamique d’investissement ne s’éteint pas : elle se recompose. Les organisations restent convaincues du caractère stratégique du numérique, mais deviennent plus sélectives, en préservant prioritairement les dépenses autour de l’IA et de la cybersécurité, tandis que d’autres projets IT sont reportés ou redimensionnés (Xerfi).
Tendances actuelles : trois dynamiques qui structurent le TMT
Derrière le ralentissement conjoncturel, l’année 2025 met surtout en évidence des tendances de fond qui redessinent progressivement la chaîne de valeur du TMT. D’un côté, la demande se recompose au profit des offres les plus « industrialisées » (cloud, logiciels, solutions packagées) et des priorités jugées non négociables, avec en premier lieu l’IA et la cybersécurité. De l’autre, les marchés arrivés à maturité, en particulier les télécoms grand public, subissent une pression tarifaire plus marquée alors même que les usages continuent de progresser. Enfin, côté médias, l’accès à l’information se déporte vers de nouveaux points d’entrée, plaçant la confiance et la traçabilité au cœur de la création de valeur. (Numeum ; Xerfi ; Arcep ; Bpifrance Le Hub – Trend’Up)
Tech : ESN sous tension, cloud en soutien, IA en phase d’industrialisation
Sur la brique « services numériques », la dynamique est contrastée. Les ESN, qui représentent près de la moitié du chiffre d’affaires du numérique français avec 34,5 Md€, sont attendues en recul autour de (2)% en 2025, avant un redémarrage plus graduel en 2026 (Numeum). En parallèle, le marché s’organise autour de démarches d’optimisation (massification des fournisseurs, automatisation, pression sur les prix) et d’un glissement partiel des dépenses, certaines entreprises privilégiant davantage des offres d’éditeurs et des solutions packagées plutôt que des achats « ESN » (Numeum).
Dans ce contexte, les éditeurs et plateformes cloud restent le principal moteur, avec une croissance de l’ordre de +8,2%, portée par la migration vers le cloud (IaaS/PaaS) et par des ajustements tarifaires. Cette dynamique reste toutefois décrite comme davantage liée à des ajustements de consommation qu’à une vague massive de nouveaux investissements, ce qui limite l’effet d’entraînement sur l’ensemble de l’écosystème.(Numeum)
L’IA générative s’impose, elle, comme un catalyseur à la fois stratégique et opérationnel. Près de 48% des entreprises déclarent travailler sur des projets de GenAI (contre 29% fin 2023), mais le manque de compétences spécialisées et la difficulté à identifier des cas d’usage à forte valeur représentent les principaux freins à cette mise en place. (HiTech¨Pros / NUMEUM)
Au-delà de l’expérimentation, certains leviers pourraient avoir des effets tangibles et les gains de productivité attribués à la GenAI atteindraient 17% en 2026, avec un impact positif sur les marges et les revenus. Ainsi, la création de nouvelles offres, l’accélération des cycles de delivery, la capacité à accélérer la réponse aux appels d’offres et la personnalisation des solutions clients pourraient figurer parmi ces leviers de croissance. (Numeum/PAC ANALYST)
Enfin, la dimension RH impacte la trajectoire du numérique français : après c.7 000 postes perdus en 2024, les effectifs du numérique reviennent au niveau de 2022, soit autour de c.666 000 salariés. Toutefois, cela semble se stabiliser puisque 36% des ESN indiquent prévoir de réduire leurs recrutements en 2025, notamment pour les jeunes diplômés et alternants. (Journal des entreprises / NUMEUM / HITECHPROS)
Médias : du « zero-click » au « zero-question », la confiance devient un actif
Côté médias, 2025 confirme un double mouvement : une activité publicitaire qui résiste, mais une création de valeur qui se déplace, sous l’effet de la transformation des usages. Sur les neuf premiers mois de l’année, le marché de la publicité média progresse de +2,1% par rapport à 2024 (hors médias courriers ; digital estimé sur le T3). Sur deux ans, la croissance atteint +11%, un niveau qui permet de « neutraliser » l’effet des Jeux Olympiques de Paris 2024. (CB NEWS / (BUMP) de France Pub, l’IREP et Kantar Media)
Le profil de l’année est toutefois marqué par un effet de base : après un premier semestre en hausse de +4,8% (2025 vs 2024), le troisième trimestre, particulièrement exposé à l’impact des JO, ressort en recul de (3,2)% sur un an. Dans le détail, la publicité digitale est estimée à +9% (soit +20% sur deux ans), tandis que les médias traditionnels ressortent à (6,6)% (soit (0,3)% sur deux ans). (CB NEWS)
Dans ce contexte, la transformation des points d’entrée s’accélère : une bascule du « zero-click » vers le « zero-question » s’observe, où l’assistant anticipe la demande de l’utilisateur. L’enjeu ne se limite plus à capter l’audience, mais à préserver la confiance et la traçabilité de l’information, notamment via des mécanismes de labellisation. Cette évolution renforce la pression sur les modèles de distribution et de monétisation, tout en faisant de la crédibilité un facteur de différenciation central. (Bpifrance Le Hub – Trend’Up)
Télécoms : revenus sous pression malgré des usages en hausse, et incertitudes de recomposition
Le secteur télécom français reste un pilier de l’économie TMT : le chiffre d’affaires de la profession dépasse 47 Md€ en 2024, dont plus de 80% sur le marché de détail (téléphonie fixe et mobile, accès Internet). Mais la concurrence demeure intense entre les quatre grands opérateurs (Orange, Bouygues Telecom, SFR, Free) et les offres d’entrée de gamme, dans un marché mobile arrivé à maturité. En 2024, l’environnement a été marqué par une montée des portabilités (+21,8%), tandis que la 5G, en se généralisant, devient un argument commercial de moins en moins différenciant. (XERFI)
Les premiers signaux 2025 confirment la pression : le marché de détail s’est retourné en début d’année avec une baisse de (0,5)% au T1 2025, et les revenus des services mobiles entre en phase de recul avec (2)% sur la même période, dans un contexte de baisse des prix et de facture moyenne par SIM. (XERFI / ARCEP)
Pour autant, la demande d’accès et les usages continuent de progresser : les abonnements internet totalisent 32,8 M (+1% sur un an) et la fibre atteint 26,3 M d’abonnements (+2,7 M), soit 80% des abonnements internet. Sur le mobile, la 5G compte 30,2 M de cartes SIM actives (soit 36% des SIM), en hausse de +7,8 M sur un an ; la consommation de données atteint 4,4 exaoctets au T3 2025 (+13%) pour une moyenne de 18,7 Go/mois. (XERFI / ARCEP)
La question des investissements et des obligations demeure structurante : fibre et 5G impliquent des capex massifs et, en février 2025, l’Arcep a mis en demeure les quatre principaux opérateurs pour non-respect des obligations du New Deal Mobile en zones rurales. Le secteur cherche également des relais de valeur sur le segment entreprises (cloud, cybersécurité, réseaux privés 5G, communications unifiées), tandis que certains marchés se retournent, à l’image du Machine to Machine, dont le nombre de cartes SIM recule de (2,5)% en 2024, sur fond de rationalisation des parcs et de concurrence de technologies alternatives (satellites, réseaux non cellulaires). (XERFI/ARCEP)
Enfin, dans un marché mature, la différenciation passe aussi par l’enrichissement des offres : en février 2025, Free et Bouygues ont par exemple intégré des assistants IA dans leurs forfaits mobiles, Bouygues proposant notamment des recherches en illimité sur Perplexity Pro pendant un an. En toile de fond, l’incertitude sur l’avenir de SFR, liée à la situation financière de sa maison mère Altice nourrit les scénarios de recomposition du marché. (XERFI/CF NEWS)
Réaction des investisseurs : sélectivité accrue, consolidation “sous contrainte” et primes aux actifs différenciants
En 2025, la réaction des investisseurs sur les TMT reflète directement les conditions d’un marché français bousculé par une conjoncture mondiale plus heurtée : retour des incertitudes géopolitiques et commerciales, arbitrages budgétaires plus stricts chez les clients et priorité donnée à la résilience plutôt qu’à la croissance “à tout prix”. Dans ce contexte, les capitaux ne disparaissent pas, mais se redéploient : moins d’euphorie, davantage d’exigence sur la visibilité, la profitabilité et la souveraineté. Côté M&A, un mouvement de consolidation qui sert autant à sécuriser des positions qu’à absorber des chocs. (Forbes ; Numeum ; Xerfi)
Côté financement, les chiffres traduisent une activité encore significative mais plus concentrée : environ 8 Md€ levés via près de 500 opérations et un rebond surtout porté par le S2 2025 (+55% vs S2 2024), avec une dynamique contrastée selon les stades (early stage +51%, growth (39)%, late stage +49%). Cette sélectivité se lit dans les opérations marquantes de l’année : l’OPA de début d’année de Bridgepoint et General Atlantic sur l’éditeur de logiciel Esker illustre une logique “qualité/primes” sur un actif SaaS internationalisable et un profil rentable (16,5% de marge EBITDA), avec un prix de 262 € par action valorisant c.1,621 Md€ soit une prime annoncée de +30,1% par rapport au cours non affecté de l’action.
De même, l’ouverture du capital de Softway Medical à Bpifrance, sur une valorisation de c.1,2 Md€, confirme l’appétit pour les éditeurs positionnés sur des marchés critiques, en l’occurance la santé, capables d’afficher une trajectoire de taille : 175 M€ de CA en 2025, pour plus de 1 300 structures abonnées, soit c.40% du marché français). (Bpifrance ; KPMG ; CFNEWS – Esker ; CFNEWS – Softway Medical)
Néanmoins, le tendance 2025 des fusions et acquisition est moins celle de “faire du volume” que de recomposer des bilans et consolider des chaînes de valeur. La restructuration d’Altice France en est le symbole de référence côté télécoms : avec plus de 24 Md€ de dette initiale, le groupe obtient un abandon de créances de 8,6 Md€, ramenant la dette à 15,5 Md€ et un levier inférieur à 4x l’Ebitda (vs 6,4x pré-opération), tout en conservant le contrôle (55% du capital). Cette opération valoriserait 100% du capital c.12,8 Md€.
Au-delà du “cas Altice”, le message est clair : dans un secteur capitalistique, la création de valeur passe aussi par la remise à plat de la structure financière, condition préalable à la relance commerciale. En parallèle, la consolidation s’exprime aussi à l’échelle européenne dans les infrastructures, avec le rapprochement du spécialiste belge des télécommunications Terusus de c.15 M€ de CA avec le portugais Constructel / Visabeira, accompagné par Auris Finance, qui illustre cette logique de “taille critique” transfrontalière. (CFNEWS – Altice ; Auris Finance /FUSACQ)
Enfin, côté médias, l’investissement minoritaire apparaît comme un levier de modernisation et d’accélération sur des actifs établis plutôt qu’une opération spéculative : l’entrée de Merit France (famille Saadé) à 20% au capital de Pathé pour quelques centaines de millions d’euros vise explicitement à soutenir la modernisation et l’ambition internationale d’un groupe qui a généré 977 M€ de chiffre d’affaires en 2024. Là encore, le rationnel est cohérent avec le climat 2025 : privilégier des plateformes de contenus/distribution disposant d’une base de revenus éprouvée, sur lesquelles un partenaire peut accélérer transformation et développement. (Les Échos – Pathé)
En synthèse, l’année 2025 dessine une réaction investisseurs cohérente : un financement qui demeure actif mais se concentre, et une tendance au M&A qui s’impose comme un levier de transformation. En privilégiant l’achat de capacités, de plateformes et d’actifs critiques, plutôt que la simple croissance organique, dans un cycle qui se normalise, la conjoncture impose de renforcer les positions plutôt que de multiplier les paris. (CFNEWS ; Coverage AURIS FINANCE / CFNEWS; Bpifrance ; KPMG)
Facteurs clés : les leviers de croissance qui différencient les gagnants et des freins différenciés selon les sous-secteurs
En 2025, les dynamiques TMT s’organisent autour d’un même arbitrage : là où la croissance est encore possible, elle se joue “en profondeur” (valeur, productivité, différenciation), tandis que les segments les plus exposés aux contraintes macro et à la pression concurrentielle basculent dans une logique de discipline financière et de consolidation. Autrement dit, les facteurs de croissance et les facteurs ralentissants ne coexistent pas “à parts égales” : ils se répondent, et les gagnants sont ceux qui transforment la contrainte (budgets plus arbitrés, hausse de l’incertitude, pression sur les prix) en avantage stratégique. (Numeum ; Xerfi ; Forbes)
Côté tech, la croissance se gagne moins par l’augmentation mécanique des volumes que par la capacité à industrialiser des offres à ROI démontrable. L’IA générative joue ici un rôle ambivalent : elle constitue un levier de productivité tangible avec 12,5% de gains en moyenne en 2025 et 17% attendus en 2026, ce qui crée un potentiel de différenciation pour les acteurs capables de “packager” des cas d’usage et de les vendre comme des offres, plutôt que de les traiter comme une simple amélioration interne.
Mais ce même levier porte en lui un frein : la productivité peut se traduire à court terme par une pression déflationniste sur les prix des prestations (2025–2027) et donc par une exigence renforcée de discipline économique, au moment où les clients reportent/filtrent davantage leurs projets et où les dépenses se déplacent partiellement vers des offres éditeurs plus packagées.
Le verrou n’est donc pas la technologie, mais l’exécution : les freins principaux restent le manque de compétences et la difficulté à identifier/prioriser des cas d’usage à forte valeur, ce qui explique que l’IA soit priorisée mais pas encore massivement monétisée. Enfin, cette tension se diffuse dans les organisations : le retour de prudence sur l’emploi devient un facteur de ralentissement, mais aussi un révélateur de maturité : la croissance 2025 récompense les modèles capables d’absorber la contrainte RH par l’industrialisation et la montée en compétences, plutôt que par la seule hausse des effectifs. (Numeum ; Xerfi ; Le Journal des Entreprises)
Côté télécoms, la trajectoire 2025 met en évidence une opposition structurelle entre usages en hausse et revenus sous pression, ce qui déplace la création de valeur vers le B2B et la qualité d’exécution. Cette asymétrie explique pourquoi la croissance ne vient plus du “tuyau” grand public mais de la capacité à monétiser des services à valeur ajoutée pour les entreprises (cloud, cybersécurité, réseaux privés 5G, data sécurisée, communications unifiées).
Dans le même temps, les facteurs ralentissants sont fortement structurants : l’équation d’investissement se tend avec un ralentissement du rythme de raccordables réseau fibre (FTTH) avec 2,1 M sur un an vs 2,9 M au T3 2024, et des obligations de couverture qui restent un point de vigilance, comme l’illustre la mise en demeure New Deal Mobile mentionnée précédemment. Enfin, même après la restructuration financière d’Altice, le débat sur une recomposition du marché français n’est pas clos : à l’automne 2025, l’hypothèse d’un retour à quatre opérateurs ressurgit via une offre conjointe sur des actifs SFR, dans un contexte jugé politiquement et concurrentiellement sensible. (Arcep T3 2025 ; Banque des Territoires, CFNEWS)
Côté médias, la question de la dynamique 2025 s’articule autour de la “qualité” du revenu : le marché publicitaire progresse de +2,1% de janvier à septembre, mais l’équation économique se tend. En effet, la croissance est captée par les segments les plus adressables, notamment le digital, tandis que les médias traditionnels reculent de (6,6)%, ce qui accroît l’écart de performance et fragilise les modèles encore dépendants d’inventaires moins ciblés (BUMP – France Pub / IREP / Kantar ; calculs fournis).
Dans ce contexte, l’enjeu n’est plus seulement de générer de l’audience, mais de sécuriser la chaîne de valeur, de l’accès à l’utilisateur jusqu’à la preuve de performance. Dans un univers où l’intermédiation progresse les acteurs capables de démontrer la fiabilité des contenus, la traçabilité et la brand safety transforment la contrainte en avantage, là où les autres subissent une dilution de la valeur au profit des nouveaux points d’entrée (Bpifrance Le Hub – Trend’Up).
Perspectives 2026 : croissance « raisonnée », consolidation et souveraineté
En définitive, à l’horizon 2026, le scénario le plus probable est celui d’une reprise graduelle mais disciplinée, où la croissance repart sans retrouver l’euphorie, et où la consolidation devient un accélérateur de trajectoire plutôt qu’un simple effet de cycle.
Sur la tech, les signaux disponibles convergent vers un redémarrage progressif à partir de 2026. Dans ce cadre, l’IA devrait passer d’une phase d’expérimentation à une phase de généralisation, avec des gains de productivité attendus dès 2026. Toutefois, la création de valeur dépendra surtout de la capacité des acteurs à convertir ces gains en offres vendables et en marges, et non en simple pression à la baisse sur les prix des prestations, ce qui prolongerait naturellement la sélectivité observée en 2025 autour des actifs différenciants (IA, cyber, deeptech, infrastructures cloud) (Numeum ; Xerfi ; KPMG ; Bpifrance).
Dans les télécoms, le cœur de marché restera contraint, mais deux moteurs structurants se dégagent : la monétisation B2B (cloud, cybersécurité, connectivité et réseaux privés 5G) et la poursuite de la bascule fibre/5G, déjà très avancée avec 80% des abonnements internet en fibre et 36% des cartes SIM actives en 5G au T3 2025 ; dans le même temps, la question d’une consolidation du marché avec notamment l’hypothèse d’un retour à quatre opérateurs, restera un sujet d’actualité 2026. (Arcep ; Banque des Territoires ; XERFI).
Côté médias enfin, 2026 devrait amplifier l’enjeu « assistant-first » et renforcer la polarisation de la valeur : les gagnants seront ceux qui sécurisent la confiance, la preuve (traçabilité, labels) et des capacités de distribution compatibles avec ces nouveaux points d’accès, afin de préserver la monétisation dans un environnement où les arbitrages publicitaires et l’intermédiation continuent de se reconfigurer (Bpifrance Le Hub – Trend’Up ; BUMP – France Pub / IREP / Kantar ; éléments fournis).
BIBLIOGRAPHIE :
ARCEP. (2025). Observatoire des marchés des communications électroniques en France – T3 2025.
https://www.arcep.fr/cartes-et-donnees/nos-publications-chiffrees/observatoire-des-marches-des-communications-electroniques-en-france/t3-2025.html
Auris Finance. (2025). Cession de Terusus Constructel à Visabeira.
https://auris-finance.fr/cession-terusus-constructel-visabeira/
Banque des Territoires. (2025). Télécoms : la perspective d’un marché à trois grands opérateurs suivie de près par l’Avicca.
https://www.banquedesterritoires.fr/telecom-la-perspective-dun-marche-trois-grands-operateurs-suivie-de-pres-par-lavicca
Bpifrance – Big Media. (2025). French Tech : quel bilan peut-on tirer de 2025 ?
https://bigmedia.bpifrance.fr/nos-actualites/french-tech-quel-bilan-peut-tirer-de-2025
Bpifrance – Le Hub. (2025). Tendances tech.
https://lehub.bpifrance.fr/tendances-tech/
CFNEWS. (2025). Altice mène la plus grosse restructuration européenne.
https://www.cfnews.net/Les-alertes-de-CFNEWS/Altice-mene-la-plus-grosse-restructuration-europeenne-520595
CFNEWS. (2025). Esker sort de la cote (OPA/OPR).
https://www.cfnews.net/L-actualite/Bourse/Operations/OPA-OPR/Esker-sort-de-la-cote-517944
CB News. (2025). Marché publicitaire média en hausse de 2,1 % sur les 9 premiers mois 2025.
https://www.cbnews.fr/etudes/marche-publicitaire-media-hausse-21-les-9-premiers-mois-2025
CFNEWS. (2025). Un quatrième fonds pour Softway Medical (LBO bis).
https://www.cfnews.net/L-actualite/LBO/Operations/LBO-bis/Un-quatrieme-fonds-pour-Softway-Medical-534747
CFNEWS. (2025). M&A Corporate – Actualités.
https://www.cfnews.net/L-actualite/M-A-Corporate
Forbes France. (2025). Retour sur l’année 2025 dans le monde des technologies.
https://www.forbes.fr/technologie/retour-sur-lannee-2025-dans-le-monde-des-technologies/
Fusacq. (2025). Annuaires M&A.
https://www.fusacq.com/annuaires.php_fr_
Fusacq. (2025). Auris Finance assiste Terusus dans sa cession à Constructel Visabeira.
https://www.fusacq.com/buzz/auris-finance-assiste-terusus-dans-sa-cession-a-constructel-visabeira-a252436_fr_
HiTechPros. (2025, 8 octobre). Les ESN au ralenti : le marché IT en 2025.
https://www.hitechpros.com/2025/10/08/esn-ralenti-marche-it-2025/
INSEE. (2025). Institut national de la statistique et des études économiques.
https://www.insee.fr/fr/accueil
KPMG France. (2025). Tech Insights 2025.
https://kpmg.com/fr/fr/insights/tech/tech-insights-2025.html
Le Journal des Entreprises. (2025). Le marché du numérique va encore ralentir en France en 2025, prévoit le syndicat Numeum.
https://www.lejournaldesentreprises.com/article/le-marche-du-numerique-va-encore-ralentir-en-france-en-2025-prevoit-le-syndicat-numeum-2122842
Les Échos. (2025). Rodolphe Saadé investit dans les cinémas Pathé.
https://www.lesechos.fr/tech-medias/medias/rodolphe-saade-investit-dans-les-cinemas-pathe-2164628
Napta. (2025). Stratégies clés pour les ESN en 2025 – Notre étude 2025.
https://www.napta.io/blog/strategies-cles-pour-les-esn-en-2025—notre-etude-2025
Numeum. (2025). Tendances du marché du numérique en 2025 : une fin d’année sous le signe d’une légère reprise et d’un retour progressif à la croissance en 2026.
https://numeum.fr/economie-marche/tendances-du-marche-du-numerique-en-2025-une-fin-dannee-sous-le-signe-dune-legere-reprise-et-dun-retour-progressif-a-la-croissance-en-2026/
OCI Informatique. (2025). Les 10 tendances technologiques 2025.
https://www.oci.fr/les-10-tendances-technologiques-2025/
Xerfi. (2025, juillet). Les opérateurs télécoms : Conjoncture et prévisions 2025 – Analyse de la concurrence et des nouveaux équilibres (Étude Essential, Code 25SCO08). Xerfi.
Xerfi. (2025, septembre). Les services numériques : Prévisions 2025–2027. Xerfi.