Depuis janvier 2026, les éditeurs SaaS subissent une sévère correction boursière. Les investisseurs redoutent que les agents d’IA remplacent des abonnements facturés par utilisateur. Les transactions non cotées montrent pourtant autre chose, un marché qui continue de rémunérer l’expérience sectorielle accumulée.
Une défiance boursière généralisée
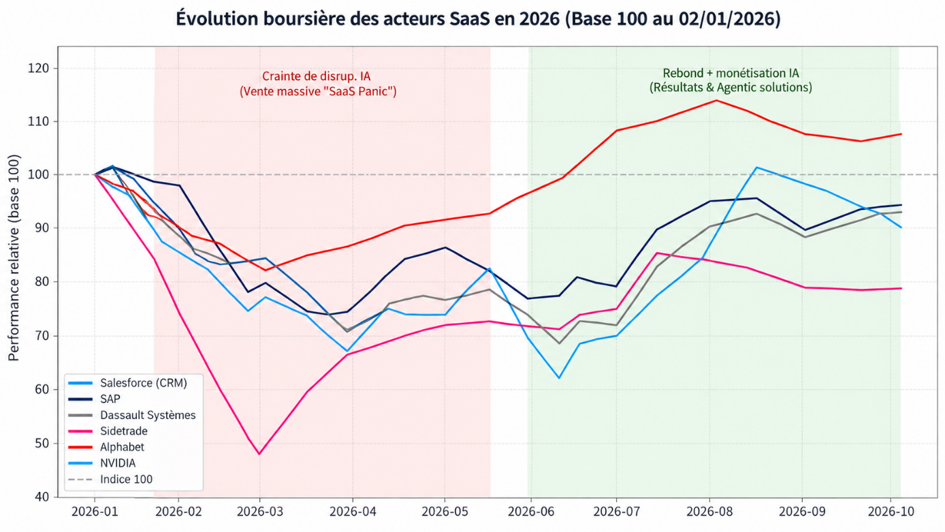
L’année 2026 a été marquée par une dynamique en deux temps sur le marché du SaaS. Après un premier semestre dominé par la crainte de voir l’IA générative bouleverser les logiciels traditionnels (SaaS Panic), le troisième trimestre a marqué une évolution dans la perception des investisseurs. L’IA apparaît désormais comme un levier de création de valeur pour les éditeurs établis, capables de capitaliser sur leur expertise métier et leurs données propriétaires pour enrichir leurs offres et développer de nouvelles sources de revenus.
Cette évolution s’accompagne d’une reprise progressive des valorisations. Si le multiple médian de chiffre d’affaires des éditeurs cotés suivis par Software Equity Group est passé de 5,7x au deuxième trimestre 2025 à 3,2x un an plus tard, Aventis Advisors observe un rebond du multiple médian des éditeurs cotés à New York, de 3,2x en juin à 4,6x fin août.
« Après la baisse du début d’année, alimentée par les craintes liées à l’IA, le marché du logiciel repart à la hausse. Sur le terrain, les éditeurs de logiciels verticaux ont particulièrement bien résisté. Ceux qui ont su intégrer l’IA à leur activité en ont fait un relais de croissance plutôt qu’une menace. Ils ont gagné des parts de marché, et leur valorisation a suivi ».
Pascal BORDAT, expert en Technologies, Médias & Télécoms, chez AURIS Finance
L’expérience sectorielle, un actif difficile à répliquer
Un modèle généraliste sait rédiger un contrat ou résumer un tableau. Il ne dispose pourtant ni de l’historique de données constitué auprès des clients, ni des règles métier intégrées au fil des réglementations, ni de l’ancrage du logiciel dans les processus quotidiens.
Goldman Sachs Research estime que les logiciels verticaux resteront les systèmes de référence de leurs clients. Selon la banque, l’adoption de l’IA se portera vers les acteurs qui maîtrisent des données propriétaires. Houlihan Lokey voit dans la profondeur des données sectorielles une barrière à l’entrée pour les nouveaux entrants sans historique. McKinsey range les données propriétaires et l’intégration aux flux de travail parmi les avantages durables lorsque les modèles se généralisent. Bain en fait le facteur de différenciation durable face à la banalisation des modèles.
Sidetrade l’illustre. Le 22 juillet, l’éditeur a annoncé des prises de commandes record de 5,6 millions d’euros au deuxième trimestre, en hausse de 80 % sur un an. Ses nouvelles offres d’IA y ont apporté 1,02 million d’euros d’abonnements récurrents, et son offre SaaS historique est restée solide. TP ICAP Midcap y lit l’absence de disruption par l’IA agentique. Le titre a bondi de 11,3 % en séance.
Les acquéreurs continuent de payer la spécialisation
Les opérations non cotées confirment cet écart. Au deuxième trimestre 2026, 698 rachats d’éditeurs SaaS ont été annoncés, soit 9,6 % de plus qu’un an plus tôt. Leur multiple médian a peu reculé, de 4,2 à 4,0 fois le chiffre d’affaires. Les logiciels verticaux représentent 54 % de ces transactions, contre 46 % un an auparavant. Software Equity Group observe que les acquéreurs privilégient les données propriétaires et l’intégration aux processus des clients. Sur l’ensemble des rachats de logiciels, le multiple médian d’EBITDA s’établit toutefois à 11,1 fois sur les quatre derniers trimestres, contre 14,0 en moyenne depuis 2022.
Le capital-investissement adapte sa méthode. Aux États-Unis, les fonds n’ont investi que 16,24 milliards de dollars dans le logiciel sur les cinq premiers mois de 2026. Ce rythme équivaut à environ un quart du record de 156 milliards atteint en 2025. Les acquisitions de plateformes ne représentaient plus que 41 % de cette valeur, leur plus faible part depuis au moins dix ans. Les acquisitions complémentaires en pesaient environ 45 %. Option Finance juge possible que les fonds profitent de valorisations déprimées pour regrouper des éditeurs de niche.
Plusieurs opérations de 2026 traduisent cette préférence pour l’ancrage métier. En avril, l’avignonnais Kizeo, éditeur d’outils pour les métiers de terrain, a ouvert pour la première fois son capital à Turenne Emergence. Rentable sans avoir jamais levé de fonds, il réalise 10 millions d’euros de chiffre d’affaires avec 4 500 clients. CFNews y voit la preuve que certains éditeurs sont loin d’être menacés par l’IA.
En mai, Francisco Partners a pris 85 % d’EfficientIP, spécialiste des adresses IP, valorisé 200 millions d’euros pour 50 millions de chiffre d’affaires. En juin, PSG Equity a investi dans CHR Group. Les logiciels de sécurité alimentaire du groupe équipent environ 28 000 sites dans près de 50 pays, et il rachetait au même moment Rmoni et Andy. Le même mois, l’éditeur suisse Equadis, implanté à Lyon, réalisait son premier rachat avec effet de levier.
Pour les dirigeants d’éditeurs, une valorisation défendable repose sur la démonstration de ces actifs : les données, la conformité intégrée et l’ancienneté de la relation client.
Les experts sectoriels d’AURIS Finance, conseil en fusion-acquisition, se tiennent à votre disposition pour préparer vos projets de cession, d’ouverture de capital ou de croissance externe.