Après trois années de recul, le marché brassicole français retrouve un semblant d’équilibre en 2025, une stabilisation qui masque une recomposition profonde du secteur. La consommation à domicile progresse de 1,2 %, portée par le drive (+6 %) et les marques de distributeur (+5,5 %), tandis que la consommation hors domicile recule de 1,5 %, dans un secteur qui pèse 15 milliards d’euros de chiffre d’affaires et fait vivre 130 000 emplois.
Une stabilisation en trompe-l’œil
Avec 2 500 à 2 600 brasseries en activité selon le Projet Amertume, la France reste le pays européen comptant le plus grand nombre d’acteurs, les TPE et PME représentant 96 % du secteur. Le solde entre créations et fermetures reste pourtant quasi nul, avec 209 fermetures pour 213 créations en 2025. Le Syndicat National des Brasseries Indépendantes (SNBI) évoque la disparition de plus de 500 structures en deux ans, et réclame un prêt garanti par l’État pour les brasseries produisant moins de 200 000 hectolitres.
À la base de la pyramide, la sélection s’intensifie
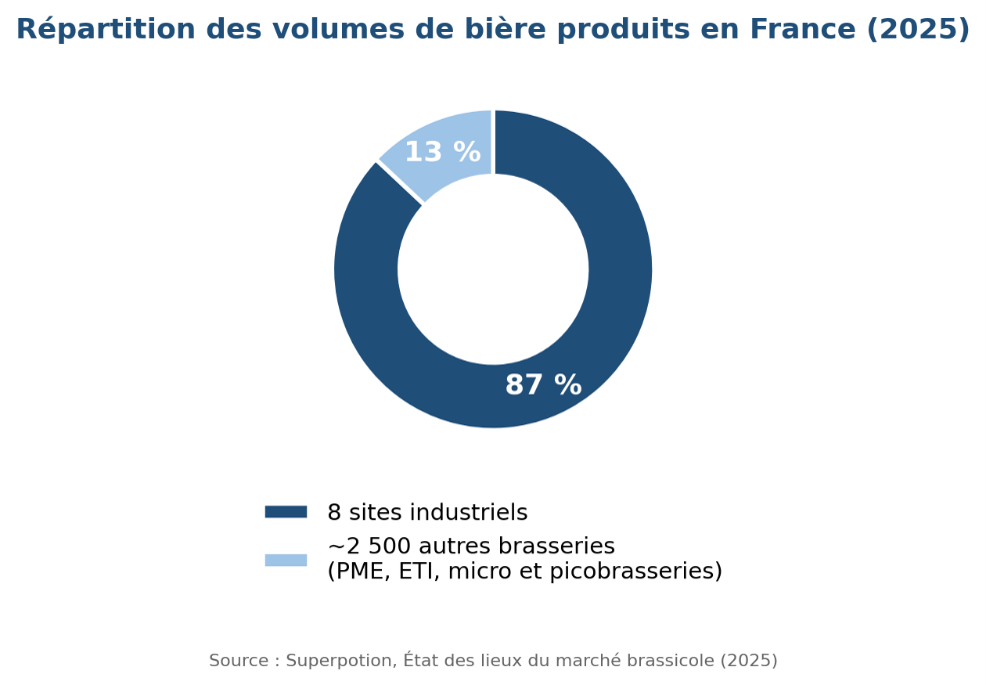
Huit sites industriels concentrent 87 % des volumes produits, contre 13 % pour les quelque 2 500 autres brasseries du pays (voir graphique). Pour les microbrasseries et picobrasseries, sans marque installée ni volumes critiques, convaincre un repreneur reste un exercice exigeant. La mutualisation des moyens de production s’impose alors comme une solution plus souple qu’un rachat classique, permettant de gagner en capacité sans céder son indépendance.
Les PME et ETI structurées reprennent la main
À l’autre bout du spectre, des PME et ETI structurées organisent leur croissance par le capital. L’ouverture de capital de Fabulous French Brasseurs en est l’exemple le plus documenté. Le groupe finistérien, 144 salariés et 32 millions d’euros de chiffre d’affaires, qui réunit la Brasserie de Bretagne, la Brasserie du Dauphiné, la Brasserie de Vézelay et la Brasserie artisanale du Sud, a cédé 65 % de son capital à FrenchFood Capital, Bpifrance et BNP Paribas Développement. L’opération doit financer un plan d’investissement de 10 millions d’euros sur cinq ans, dont 5 millions d’euros dès fin 2026 pour doubler la capacité du site de Concarneau.
Les alliances commerciales, une autre voie de consolidation
Le rachat des marques Lil, Carnavaleuse et Bradeuse de la Brasserie Gobrecht, à Lille, par Newbeers, groupe construit autour de Mélusine en Vendée avec Parisis, Page 24 et la Berlue, illustre une autre logique, celle de la valorisation de la marque plus que de l’outil industriel. Gobrecht avait cessé sa production dès mars 2025, et ce sont bien les marques qui ont été reprises plutôt que le site, leur brassage étant transféré vers Page 24, dans le Pas-de-Calais. D’autres acteurs privilégient une voie différente, la mutualisation commerciale plutôt que le rachat : The Beers Family, fondée en 2019 par la Brasserie Duyck, productrice de la bière Jenlain, aux côtés de 3 Monts, a depuis élargi son alliance à LBF, au cidre Maison Sassy et, plus récemment, au producteur de spiritueux Société des Alcools à Papa. Chaque marque y conserve son indépendance capitalistique tout en mutualisant sa force de vente en grande distribution.
Le produit, nouveau terrain de différenciation
Le produit devient lui aussi un levier de différenciation. La bière sans alcool représente désormais une bière sur vingt consommées en France et reste, selon le baromètre SoWine-Dynata, la boisson sans alcool préférée de 61 % des Français. La canette s’impose comme le format de référence en grande distribution, portée par des acteurs français spécialisés dans l’encannage mobile comme Remplis-moi ou Canette Factory. La vente directe via les brewpubs, plus de 200 établissements actifs avec deux ouvertures nettes par mois en 2025, devient un relais de croissance précieux pour les plus petites structures.
Un marché M&A sous tension, propice aux ETI et PME
Ce mouvement s’inscrit dans une tendance plus large du marché des cessions-acquisitions de PME françaises, qui s’est contracté en 2025, avec 1 076 opérations contre 1 226 un an plus tôt, soit un repli de 12 %, tandis que les multiples de valorisation dans l’industrie se situent entre 6 et 7 fois l’EBITDA. Ce contexte de valorisations détendues profite aux ETI, qui conservent des fonds propres robustes et un accès direct au financement, contrairement aux PME davantage exposées au rationnement bancaire.
Quelle trajectoire pour le second semestre 2026 ?
Pour le second semestre 2026, la trajectoire la plus probable n’est ni un rebond généralisé ni un nouvel effondrement, mais une sélectivité accrue. Les groupes intermédiaires et les alliances commerciales devraient poursuivre leurs rachats ciblés de marques à forte notoriété, tandis que les cessions de micro et picobrasseries resteront exigeantes faute de repreneurs. Au niveau national, 54,2 % des ETI ont engagé ou prévoient un projet d’acquisition cette année, un signal qui laisse penser que cette dynamique de croissance externe continuera d’irriguer la filière brassicole d’ici la fin de l’année.
Auris Finance accompagne les dirigeants du secteur brassicole dans leurs opérations de croissance, à l’image du récent rapprochement entre le groupe coopératif Cérèsia et la brasserie artisanale La Bouquine, à Reims.
Vous envisagez une cession, une levée de fonds ou un adossement industriel ?