BILAN M&A 2025 : RALENTISSEMENT CONFIRMÉ, ARBITRAGES ACCRUS… MAIS SOCLE D’ACTIVITÉ ROBUSTE
Après deux années de forte croissance nominale liées au rattrapage post-Covid et au contexte inflationniste, le secteur de la propreté a achevé en 2025 un cycle de normalisation engagé dès 2023. En France, la filière de la propreté, de l’hygiène et des services associés représente 21 Md€ de chiffre d’affaires, près de 600 000 emplois et environ 15 000 entreprises. Si le tissu reste très majoritairement composé de PME, la concentration économique progresse : les 50 premiers acteurs génèrent à eux seuls 8,1 Md€, soit 43% du chiffre d’affaires sectoriel.
L’activité est demeurée dynamique en 2024, avec une croissance de +4,3%, mais en net ralentissement après les hausses exceptionnelles de +8,9% en 2021 et +7,5% en 2022. Cette décélération traduit la fin des effets mécaniques de revalorisation tarifaire et l’entrée dans un environnement économique plus contraint, marqué par des arbitrages budgétaires plus stricts chez les donneurs d’ordres.
Dans ce contexte, les tensions sur la rentabilité se sont accentuées. Le secteur fait face à un décrochage entre la progression des coûts salariaux et la capacité à ajuster les prix, dans un marché structurellement concurrentiel. Les indicateurs conjoncturels disponibles en 2025 confirment ce changement de régime : au premier trimestre, seuls 54% des dirigeants se déclaraient confiants, 44% des entreprises indiquaient une baisse de rentabilité en 2024, et près de 80% déclaraient ne pas parvenir à répercuter intégralement la hausse des coûts dans leurs prix.
Pour 2025, les études estimaient ainsi que la croissance du chiffre d’affaires du nettoyage aux entreprises se limiterait à environ +3,5%, sous l’effet combiné du ralentissement macroéconomique et d’une pression accrue sur les marges.
Le nettoyage courant demeure le socle de l’activité : il représente plus de 80% du marché du nettoyage aux entreprises. Cette part se réduit toutefois à environ 60% lorsqu’on raisonne sur un périmètre plus large intégrant les services associés.
Dans les deux cas, ces prestations récurrentes continuent de jouer un rôle d’amortisseur, soutenues par des facteurs structurels tels que la progression du parc de logements collectifs. À l’inverse, la rationalisation des surfaces tertiaires et le recul de la demande placée de bureaux ont pesé sur la dynamique du segment bureaux en 2025.
À moyen terme, les perspectives convergent vers un scénario de croissance modérée mais durable. Le secteur devrait poursuivre sa trajectoire en 2026–2027 sans retrouver les niveaux exceptionnels du post-Covid, dans un marché de plus en plus tiré par la montée en gamme des prestations, la spécialisation (industrie, santé, bionettoyage) et les effets de taille liés à la structuration progressive du secteur.
LES TENDANCES DU SECTEUR
Cinq ans après la crise sanitaire, la propreté reste un enjeu de santé et de qualité de vie fortement installé dans les attentes. Plus des ⅔ des Français déclarent avoir davantage pris conscience du rôle des entreprises et agents de propreté, et 96% considèrent la propreté et l’hygiène comme indispensables dans les lieux accueillant du public. Dans l’entreprise, la propreté s’impose même comme le premier critère d’attention sur les lieux de travail (74%), loin devant la luminosité (31%) et le niveau sonore (30%).
Cette exigence accrue s’accompagne d’un mouvement structurel d’externalisation. En 2024, 72% des prestations étaient externalisées (28% internalisées) et la part externalisée pourrait atteindre 76% à horizon 2029, tirée par la recherche de flexibilité et la montée des prestations spécialisées. Dans ce périmètre élargi, le nettoyage courant demeure majoritaire (60% du marché), mais le nettoyage spécialisé pèse déjà 33%, illustrant la montée en gamme des besoins.
Enfin, la pression concurrentielle pousse les acteurs à accélérer la diversification multiservices et la différenciation. Une étude Xerfi souligne que les services associés (accueil, maintenance, déchets, espaces verts…) représentent environ 1,5 Md€, soit près de 10% de l’activité des entreprises de propreté, et constituent un relais clé pour sécuriser les contrats. Cette transformation va de pair avec la montée des exigences RSE : 54% des entreprises se déclarent engagées sur ces sujets, et l’usage de produits porteurs d’écolabel progresse (+22% entre 2017 et 2023).
ENJEUX CLES POUR LA SUITE
À l’horizon 2026, la poursuite de la dynamique du secteur devrait se jouer sur une croissance plus « disciplinée », où la création de valeur dépendra surtout de la capacité des acteurs à financer la montée des exigences (qualité, organisation, RSE, etc.) dans une équation contractuelle encore très contrainte, alors même que le marché est attendu en hausse (après +12,1% entre 2019 et 2024, MSI Reports anticipe encore +8% entre 2025 et 2029).
Dans ce cadre, l’enjeu central reste la soutenabilité des contrats, particulièrement côté commande publique qui pèse 25% du chiffre d’affaires et publie près de 1 900 marchés par an : la notation y demeure très sensible au prix (44% prix / 47% technique / 9% développement durable en moyenne), ce qui rend déterminante la recherche d’un « mieux-disant » réellement finançable (et pas uniquement prescriptif), d’autant que la CAP (Fare Propreté) examine systématiquement plus de la moitié des marchés en procédure ouverte et peut sensibiliser et amender sur les cahiers des charges dès parution.
Cette soutenabilité dépend ensuite de la capacité à tenir la promesse de service dans un secteur très intensif en main-d’œuvre : près de 600 000 salariés, soit plus d’1 emploi sur 35 du secteur marchand. Or, les défis RH sont structurels, avec 24% des salariés âgés de 55 ans ou plus et 28% de salariés de nationalité étrangère, ce qui fait de l’attractivité, de la formation et de la stabilisation des équipes des conditions clés de performance.
Enfin, ces enjeux s’inscrivent dans un marché qui se structure rapidement : l’ancienneté moyenne des établissements est de 6,6 ans, et seulement 25% des entreprises ont plus de 10 ans. La hausse du seuil de taille critique est tangible, puisqu’il faut aujourd’hui près de deux fois plus de chiffre d’affaires qu’il y a cinq ans pour figurer parmi les 50 premiers. Dans ce cadre, la capacité à investir (organisation, RH, qualité, RSE) devient déterminante malgré la contrainte de marge.
BILAN DES FUSIONS-ACQUISITIONS 2025
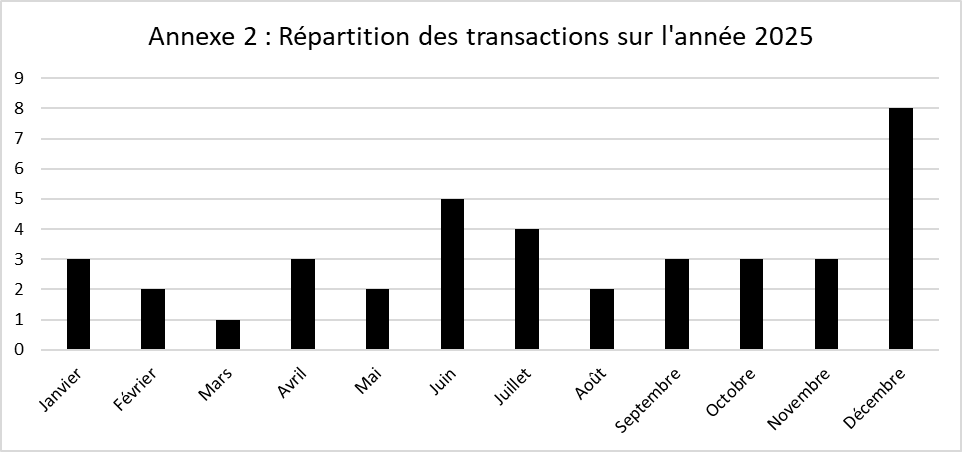
En 2025, les opérations de croissance externe sont restées un levier majeur dans la propreté : dans un marché toujours très concurrentiel, les acquéreurs ont cherché à accélérer la prise de taille, renforcer leur maillage territorial et intégrer des compétences plus spécialisées, tout en élargissant leur offre vers des services complémentaires.
Côté grands groupes, 2025 a été marquée par des opérations à forte portée de structuration. Samsic a officialisé le rapprochement avec Pro Impec, visant notamment à renforcer la proximité client et la couverture nationale sur les “soft services”. Dans une logique complémentaire de refocalisation/d’arbitrage de périmètre, le groupe a aussi cédé ses activités franciliennes de propreté urbaine à Sepur, avec reprise des contrats et des équipes associées.
Sur un autre segment, Elior Group (via Elior Santé) a acquis Nouvelle Victoria, opération présentée comme un moyen de renforcer l’ancrage territorial et de développer un portefeuille plus exposé à des secteurs “résilients” comme la santé.
Au-delà de ces dossiers emblématiques, 2025 confirme une consolidation “par plateformes” très active, menée par des groupes régionaux qui enchaînent les build-ups. NSI Groupe illustre cette dynamique en multipliant les acquisitions au cours de l’année, dont une double opération (JLP Services et Thiebat) pour renforcer ses compétences et son maillage, puis une implantation dans l’ouest via GPNI, présentée comme sa troisième acquisition de 2025.
Dans la même veine, EMN s’est montré particulièrement actif en 2025 : après la reprise de Danicott Propreté pour renforcer Azur Net Poitou, le réseau a enchaîné plusieurs acquisitions en Ile-de-France et à Lyon (Morel Entretien Immeubles, MP Rea, Simeli), avant d’annoncer Solynet, présentée comme sa 5e opération de croissance externe en 2025 (et la 25e depuis sa création), illustration d’une stratégie assumée d’intégration d’acteurs locaux pour étendre le maillage territorial.
Sur des périmètres plus ciblés, Engelis a continué son développement en reprenant Sol-Net, avec une trajectoire affichée de montée en puissance en 2025 et des acteurs franciliens comme Awen Services ont aussi utilisé des reprises (notamment de fonds de commerce) pour épaissir le maillage et élargir le panier de services.
Enfin, la consolidation s’étend à l’écosystème “hygiène / distribution” qui alimente le secteur : le groupe Paredes-Orapi a repris Toussaint (France et Luxembourg), dans une logique d’ancrage et de renforcement des positions en Europe. Dans le négoce, CMC Expansion a acquis Haltys pour consolider son positionnement régional et renforcer une expertise d’ultrapropreté. Côté investisseurs, l’année confirme que les plateformes de taille significative restent sponsorisées pour se diversifier et poursuivre des stratégies de build-up, à l’image de GSF (détenu par TowerBrook) qui “accueille” Pénélope pour élargir son périmètre.
Le regard de l’expert : la vision d’Eric Laune pour 2026
« En 2026, le marché de la propreté devrait continuer à s’orienter vers une consolidation par plateformes, avec des acquisitions ciblées renforçant le maillage territorial et les compétences spécialisées. Les acteurs capables de combiner expertise locale, diversification de services et échelle régionale disposeront d’une fenêtre stratégique pour créer de la valeur et se démarquer dans un marché concurrentiel. »
Une dynamique qui se poursuit en 2026
2026 a d’ailleurs commencé avec une nouvelle opération dans la propreté, AURIS Finance accompagnant la cession de RM PROPRETÉ à NSI GROUPE, témoignant de la poursuite active des stratégies de build-up dans le secteur.
| Date | Cible | Acquéreur(s) | Type d’opération | Description de l’activité |
|---|---|---|---|---|
| déc-25 | EUROP NET | KRESK DEVELOPPEMENT | LBO | Propreté & multiservices (espaces de travail) |
| déc-25 | TRIANGLE PROPRETE | STEM GROUPE | M&A Corporate | Nettoyage, vitrerie, désinfection/décontamination |
| déc-25 | LOTIS SERVICE PROPRETE | ECO CLEAN SERVICES – ECOFIN | M&A Corporate | Nettoyage + vitrerie + remise en état |
| déc-25 | GPNI AQUITAINE | NSI GROUPE | M&A Corporate | Propreté : entretien bureaux/locaux |
| déc-25 | ENTRETIEN LOCAUX PROPRETE SERVICES – ELP | ECO CLEAN SERVICES – ECOFIN | M&A Corporate | Nettoyage/entretien de locaux (services propreté) |
| déc-25 | EXECO | ECO CLEAN SERVICES – ECOFIN | M&A Corporate | Entreprise de propreté (nettoyage) |
| déc-25 | NANI MULTISERVICES | ECO CLEAN SERVICES – ECOFIN | M&A Corporate | Nettoyage + remise en état |
| déc.-25 | SOLYNET | EMN | M&A Corporate | Nettoyage de locaux professionnels |
| nov.-25 | PERL ENVIRONNEMENT | KALI ENVIRONNEMENT | Build-up | Bureau d’études / conseil environnement |
| nov-25 | DOMINO SERVICES 13 | OUIHELP | M&A Corporate | Services à domicile + entretien/nettoyage (selon activité) |
| nov-25 | KELLER | AWEN SERVICES | Build-up | Nettoyage de bâtiments/industriel |
| nov-25 | ATOUT BIS | AWEN SERVICES | Build-up | Propreté + vitrerie + petite maintenance |
| oct-25 | SILMELI | EMN | Build-up | Nettoyage courant / industriel |
| oct-25 | MP REA | EMN | Build-up | Nettoyage industriel + maintenance + rénovation |
| oct-25 | MOREL ENTRETIEN IMMEUBLE | EMN | Build-up | Nettoyage d’immeubles / parties communes |
| sept.-25 | VIZZIA (ALPHAIOTA) | HEADLINE | Capital Innovation | Solutions “smart city” / sûreté urbaine / CleanTech |
| sept-25 | SUNELIS | RAMERY | M&A Corporate | Maintenance + nettoyage de panneaux PV |
| sept-25 | OH TOP PRO | LUSTRAL | M&A Corporate | Nettoyage & entretien (pro) |
| sept-25 | AGN NETTOYAGE | ADAGIA PARTNERS | LBO | Propreté & multiservices |
| août-25 | TOUSSAINT FRANCE | GROUPE PAREDES-ORAPI | M&A Corporate | Distributeur de solutions d’hygiène pro |
| août-25 | TOUSSAINT LUXEMBOURG | GROUPE PAREDES-ORAPI | M&A Corporate | Distributeur de solutions d’hygiène pro |
| juil-25 | GROUPE ITHAQUE | GSF | Build-up | Accueil/hospitality & services aux sites |
| juil-25 | CAPITAL CLEANING GROUP | GROUPE SAMSIC | M&A Corporate | Propreté (commercial + cleanrooms) |
| juil.-25 | AJNET-ENTREPRISE DE PROPRETE | AKESA | M&A Corporate | Nettoyage courant / industriel |
| juil.-25 | AQUANET SERVICES | ALHENA PARTICIPATIONS | M&A Corporate | Nettoyage sur-mesure locaux/bureaux |
| juil.-25 | PLD MEDITERRANEE | BEAUTIFUL LIFE SERVICES | M&A Corporate | Propreté & services |
| juin-25 | PROPRETE ENTRETIEN PERFORMANCE ET SERVICES – PEPS | AKESA | M&A Corporate | Entretien & nettoyage de locaux tertiaires |
| juin-25 | NOUVELLE VICTORIA | ELIOR GROUP | M&A Corporate | Entreprise de propreté (santé/habitat/retail) |
| juin-25 | JLP SERVICES | NSI GROUPE | M&A Corporate | Propreté des locaux (retail, entrepôts, etc.) |
| juin-25 | HYGIFIE | M.CHESNEY & M.MAUREL | M&A Corporate | Nettoyage professionnel |
| juin-25 | THIEBAT | NSI GROUPE | M&A Corporate | Nettoyage sites/lieux exigeants |
| mai-25 | SILONET | JARNIAS | M&A Corporate | Nettoyage industriel spécialisé (silos, etc.) |
| mai-25 | FLASH CLEAN | AWEN SERVICES | M&A Corporate | Entreprise de nettoyage / entretien |
| avr-25 | SCHROLL | REMONDIS | M&A Corporate | Collecte, tri, recyclage & valorisation déchets |
| avr-25 | DELIMEL NETTOYAGE | SNEG PROPRETE – GROUPE POUSSIN | M&A Corporate | Nettoyage courant des bâtiments |
| avr-25 | HALTYS | CMC EXPANSION | M&A Corporate | Fournisseur produits & matériel d’hygiène |
| avr-25 | HYGITEC | JVD | M&A Corporate | Matériel de séchage/désinfection des EPI |
| mars-25 | SULO | LATOUR CAPITAL | LBO | Bacs/solutions de pré-collecte des déchets |
| mars-25 | HPC AG | GROUPE GINGER | Build-up | Ingénierie environnementale / infrastructures |
| mars-25 | AUUM | SWEN CAPITAL, STAR QUEST, GROUPE SEB, BLAST CLUB | Capital Innovation | Lavage/gestion de gobelets réutilisables |
| mars-25 | SOL-NET | ENGELIS | M&A Corporate | Nettoyage/entretien de locaux professionnels |
| févr-25 | PRO IMPEC | GROUPE SAMSIC | M&A Corporate | Services de nettoyage & hygiène |
| févr.-25 | SEMS NETTOYAGE | BEAUTIFUL LIFE SERVICES | M&A Corporate | Entreprise de propreté (entretien, vitres…) |
| janv-25 | ACTIVITES FRANCILIENNES DE PROPRETE URBAINE – GROUPE SAMSIC | SEPUR | Build-up | Propreté urbaine / nettoiement |
| janv-25 | C’DAMIEN SERVICES | GROUPE BATISANTE | M&A Corporate | Nettoyage & entretien de locaux |
| janv-25 | DANICOTT PROPRETE | EMN | Build-up | Entreprise de nettoyage |
Pour tout projet de M&A, n’hésitez pas à contacter AURIS Finance.
ANNEXES
BIBLIOGRAPHIE
Monde de la Propreté. (2025). Chiffres clés 2025 : chiffres clés & actions prioritaires.
Xerfi. (2025, 8 septembre). Les services de nettoyage aux entreprises (Réf. 25SAE11).
Services Propreté. Actualités & opérations en 2025.